EAU
O primeiro aumento da taxa de juros do Banco Central impulsionou os retornos de poupança, enquanto os bancos se contiveram ao aumentar as taxas de empréstimo. Veja o que mutuários e poupadores precisam saber
Por Amal Al-Minshawi Publicado: 2026-09-25T05:38:00+04:00 3 min de leitura
O aumento apareceu mais rapidamente nos retornos de depósitos, pois a decisão de aumentá-los em 25 pontos base foi implementada a partir do último sábado. Imagem para fins ilustrativos. Crédito da imagem: imagem gerada por IA
Abu Dhabi: Os bancos que operam no país mantiveram suas ofertas de financiamento para indivíduos e empresas, seguindo a decisão do Banco Central de aumentar a taxa básica em 25 pontos base, o primeiro aumento nas taxas de juros em mais de três anos, após uma ação similar pela Reserva Federal dos EUA devido à política de âncorar o dirham ao dólar.
O aumento apareceu mais rapidamente nos retornos de depósitos, pois a decisão de aumentá-los em 25 pontos base foi implementada a partir do último sábado, trazendo as taxas para entre 4,5% e 5,5% como retorno fixo sobre depósitos conforme sua duração.
Enquanto isso, o aumento não se estendeu às taxas de financiamento no mesmo ritmo, pois os bancos continuaram a oferecer pacotes de financiamento competitivos, com o objetivo de atrair novos clientes e manter sua participação de mercado.
De acordo com uma pesquisa realizada em um número de bancos nos quais está concentrada a maior porcentagem de clientes, há uma tendência de competir nos pacotes de ofertas fornecidos aos clientes. Isso inclui uma redução na taxa de juros sobre empréstimos pessoais até novo aviso, começando a partir de uma taxa fixa de 2,5%, bem como períodos de carência antes do pagamento regular da primeira parcela, variando entre três e sete meses. Um grande banco em Abu Dhabi oferece aos seus clientes cidadãos um período de carência de até 12 meses.
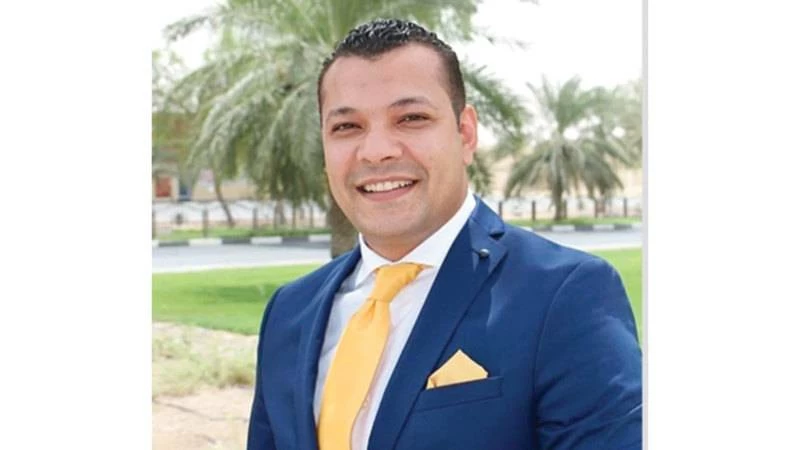
Ahmed Youssef disse que o aumento da taxa básica de juros não necessariamente leva a um aumento imediato e uniforme em todos os preços dos empréstimos, uma vez que a precificação bancária depende de um conjunto de fatores. Crédito da imagem: Supplied
Em resposta, o especialista bancário Ahmed Youssef disse que o aumento da taxa básica de juros não necessariamente leva a um aumento imediato e uniforme em todos os preços dos empréstimos, uma vez que a precificação bancária depende de um conjunto de fatores, incluindo o custo dos fundos, taxas de referência, tipo de financiamento, bem como o prazo do empréstimo, nível de risco, solvência do cliente, além da política de cada banco e do tamanho da concorrência no mercado.
Youssef acrescentou: "Em contraste, os depósitos estão ganhando importância crescente em um ambiente de altas taxas de juros, o que está empurrando os bancos a melhorar os retornos oferecidos em alguns produtos de poupança e depósitos a prazo, com o objetivo de atrair nova liquidez e reter depósitos existentes."
Ele explicou que os clientes que preferem economizar se beneficiam dessa situação ao obterem maiores retornos sobre seu dinheiro, especialmente ao escolherem depósitos a prazo fixo com períodos específicos, com o retorno variando de banco para banco, conforme o valor do depósito, sua duração e as condições do produto.
Youssef explicou que, para mutuários hipotecários, o impacto do aumento das taxas de juros depende principalmente da natureza do financiamento. O financiamento de taxa fixa geralmente não é afetado durante o período de fixação da taxa acordado, enquanto o custo do financiamento de taxa variável pode mudar quando a data de reprecificação chegar, conforme o índice de referência especificado no contrato de financiamento.
Por sua parte, o banqueiro Tamer Abu Bakr disse que as ofertas de financiamento continuam, uma vez que a concorrência entre bancos permanece um fator importante na determinação dos preços finais obtidos pelos clientes, especialmente nos setores de empréstimos pessoais, imobiliários e automotivos.
Tamer Abu Bakr disse que a concorrência bancária não se limita às taxas de juros, mas também inclui taxas, prazos de reembolso, proporções de financiamento, condições de transferência salarial e outros aspectos. Crédito da imagem: Supplied
Ele explicou que a concorrência bancária não se limita às taxas de juros, mas inclui também tarifas, prazos de reembolso, índices de financiamento, condições de transferência salarial, velocidade de aprovação e benefícios relacionados aos produtos. Portanto, o cliente pode encontrar uma diferença no custo do financiamento entre um banco e outro, mesmo sob um único nível básico de taxa de juros.
Ele acrescentou: "O impacto do aumento das taxas de juros deve ficar mais claro no período seguinte, especialmente com a reprecificação dos empréstimos de taxa variável existentes e os bancos revisando o custo dos fundos e os retornos que oferecem em depósitos, particularmente se as taxas de juros forem elevadas novamente antes do fim deste ano."
Abu Bakr apontou que taxas de juros mais altas são mais positivas para poupadores, pois eles podem obter melhores retornos sobre a liquidez mantida nos bancos, mas ele disse que "os bancos geralmente tentam encontrar um equilíbrio entre manter ofertas de financiamento competitivas, atrair depósitos e gerenciar o custo dos fundos."